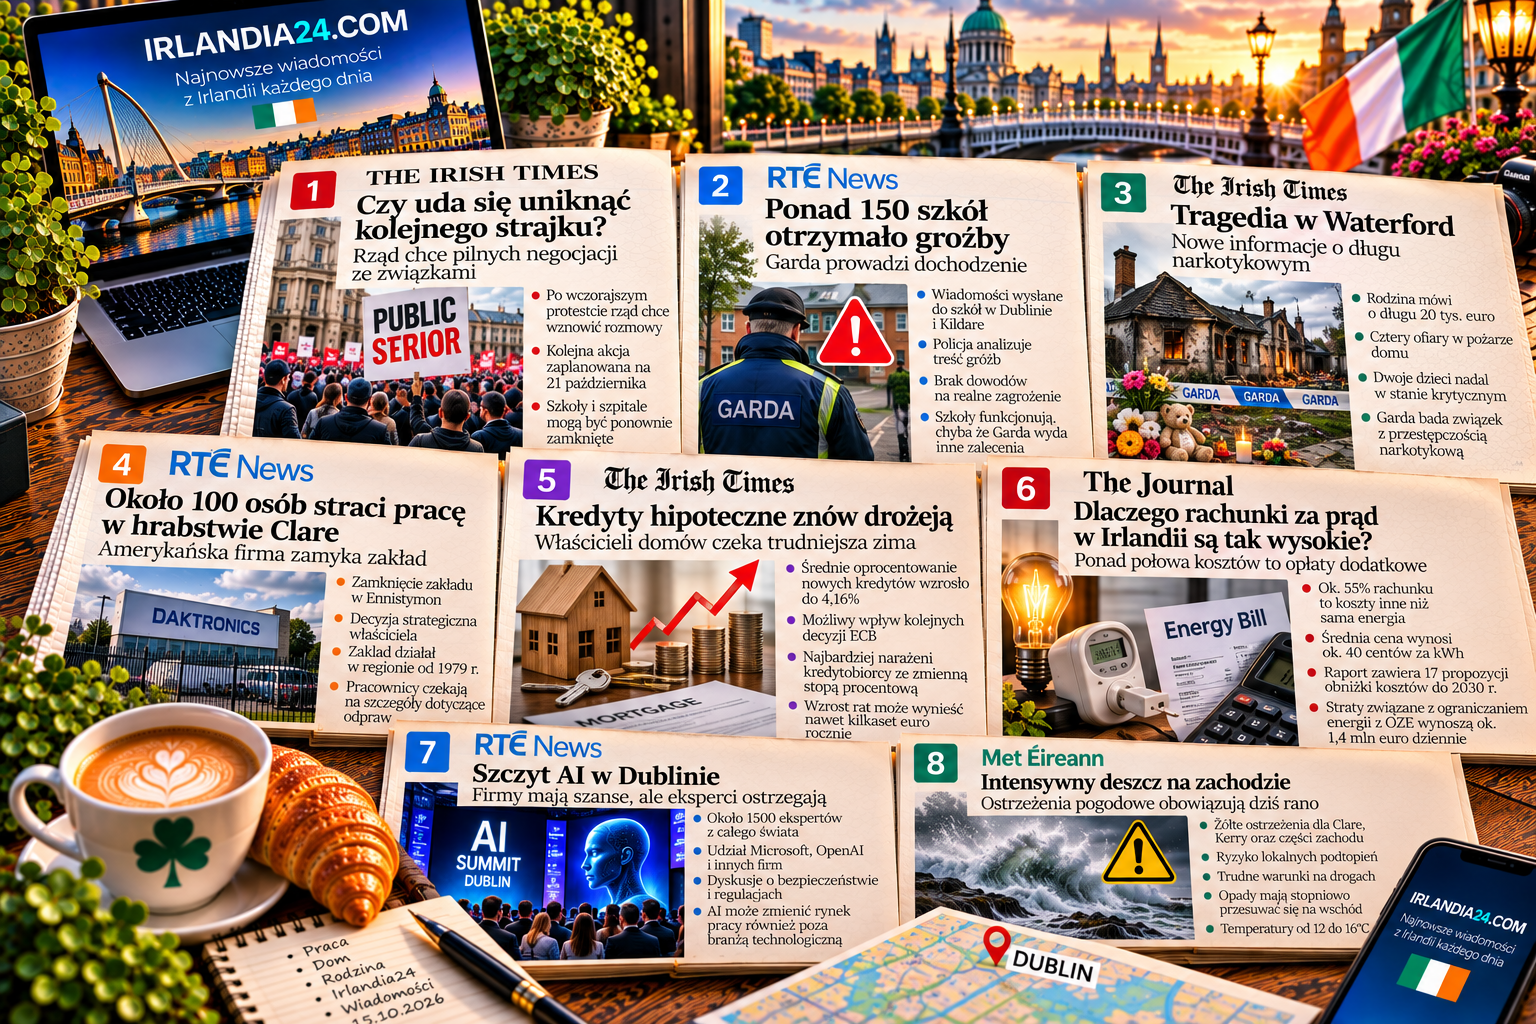

Koszty kredytów mieszkaniowych w Irlandii ponownie rosną. Najnowsze dane pokazują wyraźniejszy wzrost oprocentowania nowych umów ze zmienną stopą, a część klientów Pepper Advantage otrzyma wyższe rachunki już od listopada. Skutki dla domowego budżetu będą zależeć od rodzaju kredytu i warunków konkretnej umowy.
Średnia rośnie powoli, ale kredyty ze zmienną stopą drożeją szybciej
Według Central Bank of Ireland średnie oprocentowanie nowych umów hipotecznych wyniosło w sierpniu 2026 roku 3,53 proc. To wzrost o 0,01 punktu procentowego względem lipca. W porównaniu z sierpniem ubiegłego roku średnia pozostawała jednak niższa o 0,05 punktu procentowego.
Większą zmianę odnotowano w przypadku nowych kredytów ze zmiennym oprocentowaniem. Ich średnia stawka wzrosła w ciągu miesiąca o 0,07 punktu procentowego, do 4,16 proc. Nowe umowy ze stałą stopą miały przeciętne oprocentowanie 3,49 proc.
Irlandzka średnia dla nowych hipotek pozostawała poniżej wyniku całej strefy euro, wynoszącego 3,62 proc. Dane te opisują jednak nowe umowy — nie oznaczają, że oprocentowanie każdego istniejącego kredytu zmieniło się w takim samym stopniu.
Sierpniowe dane nie pokazują jeszcze wrześniowej podwyżki
Statystyki opublikowane w październiku dotyczą sierpnia, a więc okresu sprzed ostatniej podwyżki stóp Europejskiego Banku Centralnego. Od 16 września stopa depozytowa EBC wynosi 2,50 proc., natomiast stopa podstawowych operacji refinansujących — 2,65 proc.
Najbardziej bezpośrednie przełożenie takich decyzji odczuwają posiadacze kredytów typu tracker, których oprocentowanie jest powiązane ze stopą EBC zgodnie z umową. Przy standardowym oprocentowaniu zmiennym decyzja o zmianie stawki zależy od kredytodawcy.
Osoby korzystające obecnie ze stałego oprocentowania zachowują ustaloną stawkę do końca okresu jej obowiązywania. Dla nich kluczowym momentem będzie wygaśnięcie dotychczasowych warunków i wybór kolejnej oferty.
Pepper zapowiada wyższe oprocentowanie od listopada
Dla części gospodarstw domowych wzrost kosztów jest już potwierdzony. Pepper Advantage Ireland poinformowało 9 października, że podniesie oprocentowanie około 13 tysięcy kredytów ze zmienną stopą.
Podwyżki wyniosą od 0,35 do 0,50 punktu procentowego i zaczną obowiązywać w listopadzie 2026 roku. Firma powiązała decyzję z podwyżkami stopy refinansowej EBC z czerwca i września, które łącznie wyniosły 0,50 punktu procentowego.
Zmiana obejmuje określone portfele kredytów, dlatego klienci powinni sprawdzić otrzymane zawiadomienie. Wysokość nowej raty będzie zależeć między innymi od pozostałego zadłużenia, oprocentowania oraz czasu do końca spłaty.
Trudniejsza zima dla części właścicieli domów
Wyższa rata może szczególnie obciążyć budżety w miesiącach, gdy rosną wydatki na ogrzewanie i oświetlenie. Eksperci cytowani przez RTÉ wskazywali już wcześniej, że połączenie kosztów energii i droższego finansowania zwiększa presję na gospodarstwa domowe.
Nie da się jednak na podstawie samych średnich rynkowych określić, o ile wzrośnie rata konkretnej rodziny. Posiadacz kredytu ze stałą stopą może na razie nie odczuć zmiany, podczas gdy klient z trackerem lub objęty zapowiedzianą podwyżką oprocentowania zmiennego zobaczy jej skutki wcześniej.
Problemy ze spłatą warto zgłosić wcześniej
Central Bank of Ireland zaleca kontakt z kredytodawcą już wtedy, gdy pojawia się obawa o możliwość regulowania rat. Nie trzeba czekać do powstania zaległości.
Wczesna rozmowa pozwala przedstawić sytuację finansową i sprawdzić dostępne rozwiązania. Ich zakres zależy od indywidualnych okoliczności, dlatego najważniejsze jest ustalenie warunków bezpośrednio z instytucją obsługującą kredyt.
Stan informacji: 15 października 2026 r. Autorskie opracowanie na podstawie danych Central Bank of Ireland, komunikatu Pepper Advantage Ireland i informacji RTÉ.